
Estas son las rebajas previstas tras exención de impuestos a combustibles
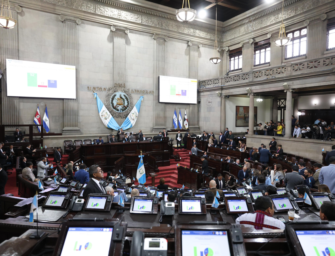
El Congreso de la República aprobó de urgencia nacional el Decreto 22-2026, Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles, con el que se suspende temporalmente el cobro del Impuesto al Valor Agregado (IVA) y del Impuesto a la Distribución de Petróleo Crudo y Combustibles Derivados del Petróleo (IDP) para determinados combustibles. La medida fue aprobada con 148 votos, según el Congreso.
La exención aplica a la gasolina superior, gasolina regular, diésel y gas oil distribuidos en el territorio nacional. Estará vigente hasta el 31 de diciembre de 2026. Desde el 1 de enero de 2027, estos productos volverán a estar sujetos a las tarifas ordinarias de ambos impuestos.
Según las estimaciones incorporadas en la normativa, la eliminación del IVA representa una reducción de Q4.71 por galón de gasolina superior, Q4.60 para la regular y Q5.04 para el diésel y gas oil.
Por el IDP, la reducción estimada será de Q4.70 por galón para la gasolina superior, Q4.60 para la regular y Q1.30 para el diésel. Con ambos impuestos, la rebaja teórica alcanza Q9.41 por galón para la gasolina superior, Q9.10 para la regular y Q6.34 para el diésel y gas oil.
El precio final dependerá de que los expendedores trasladen íntegramente la exención al consumidor. Para supervisarlo, el Ministerio de Energía y Minas (MEM), en coordinación con la Diaco y la Superintendencia de Administración Tributaria (SAT), deberá dar seguimiento a los precios de venta.
Los expendedores deberán reportar diariamente sus precios al MEM, mientras que la Diaco podrá aplicar sanciones conforme a la Ley de Protección al Consumidor y Usuario cuando no se traslade la rebaja correspondiente.
El decreto también prohíbe temporalmente la exportación, reexportación o extracción del territorio aduanero nacional de los combustibles incluidos en la medida. El MEM deberá emitir el reglamento de aplicación dentro de los cinco días hábiles posteriores a la entrada en vigor de la normativa.


No hay comentarios
Añadir más